
Especialista e formulador do Plano Real acusa o Banco Central de provocar desequilíbrio fiscal com juros altos e propõe novas diretrizes econômicas.
Impacto dos juros nas contas públicas
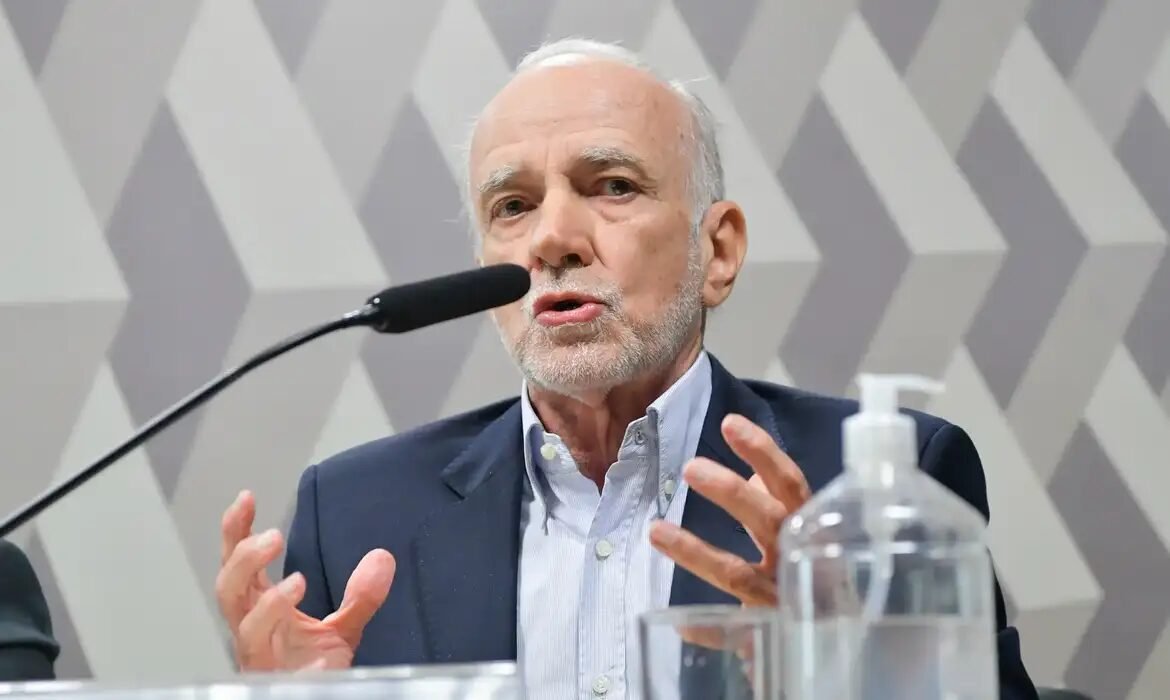
O debate econômico brasileiro ganhou novos contornos após a repercussão de um artigo assinado por André Lara Resende, um dos nomes centrais na formulação do Plano Real. No texto, o economista aponta a política de juros praticada pelo Banco Central como a verdadeira raiz do desequilíbrio nas contas públicas do país, criticando a manutenção de taxas elevadas sob a justificativa de combater a inflação. Formado pela PUC do Rio de Janeiro e com PhD pelo MIT, o especialista contesta as premissas adotadas tanto pelo mercado financeiro quanto pela autoridade monetária para justificar a Selic em patamares elevados. Segundo dados de mercado, o Brasil detém atualmente a maior taxa de juros real do mundo, um cenário que o autor classifica como insustentável. “Acuso o Banco Central de sustentar, em nome de uma teoria anacrônica, a taxa de juros que é a principal causa do desequilíbrio fiscal que diz combater.”
Críticas ao foco nos gastos primários
Enquanto analistas financeiros e o próprio Banco Central apontam o déficit primário — quando os gastos superam as receitas, excluindo o pagamento da dívida — como o principal motor da inflação e do crescimento da dívida pública, Lara Resende argumenta que o foco do problema está no serviço da dívida. Para ele, o déficit primário brasileiro é historicamente baixo e as contas estariam praticamente equilibradas sem o peso dos juros. O economista aponta ainda o papel da grande mídia e dos agentes financeiros na manutenção desse entendimento, argumentando que há uma inversão de prioridades no debate público nacional. “Acuso a grande imprensa de repetir, sem exame, que o problema está no gasto primário, quando está nos juros. Acuso os analistas do mercado financeiro de confundir o interesse dos rentistas com a racionalidade econômica.” O autor também criticou o que chamou de conivência generalizada diante do impacto que as taxas elevadas geram sobre a economia do país. “Acuso todos os que, sabendo que juros absurdos inviabilizam o país, preferem o conforto do consenso ao incômodo da verdade.”
Déficit nominal e o peso do orçamento
Embora admita que o Estado brasileiro apresente falhas na alocação de recursos, citando exemplos como emendas parlamentares, privilégios salariais no Judiciário e isenções tributárias, o professor ressalta que o impacto dessas despesas é menor quando comparado ao volume consumido pela dívida. Nos últimos doze meses, os juros consumiram mais de R$ 1,1 trilhão, o equivalente a quase 9% do Produto Interno Bruto. Enquanto o resultado primário permaneceu em patamares administráveis, o déficit nominal disparou devido à dinâmica dos juros. “Nos últimos anos, exceto durante a Covid, o resultado primário foi apenas ligeiramente negativo; já o déficit nominal, puxado pelos juros, foi sempre alto e agora aproxima-se de 10% do PIB”, explicou. Para o economista, a obsessão pelo corte de gastos primários não resolve a questão de fundo e penaliza serviços essenciais. “O equilíbrio das contas públicas não é uma condição necessária e nem suficiente para o bom funcionamento da política econômica”, afirmou no artigo publicado no Substack. A conclusão do especialista é direta quanto à necessidade de revisão dos rumos da política monetária nacional. “A economia tem um problema básico: a extraordinariamente alta taxa básica de juros. Um problema que tem solução clara. Só é preciso vencer os preconceitos associados a uma teoria monetária e fiscal anacrônica”, concluiu.
Posição do Banco Central e contrapontos
De acordo com as diretrizes do Comitê de Política Monetária, a taxa Selic alta atua como ferramenta indispensável para conter pressões inflacionárias, desestimulando o consumo excessivo e o aquecimento desordenado da atividade econômica e do mercado de trabalho. Nas atas recentes, o Copom reforça que o descumprimento de metas fiscais e a falta de avanços em reformas estruturais acabam por pressionar ainda mais as expectativas, exigindo juros contracionistas prolongados. No entanto, o artigo questiona a validade dos modelos macroeconômicos tradicionais que sustentam essa visão, apontando fragilidades empíricas na correlação direta entre desemprego e controle de preços. “A fragilidade conceitual e empírica deste modelo macro convencional que pauta a política dos BCs é tão flagrante que, apesar de ainda dominante e repetido na mídia como verdade incontestável, passou a ser criticado até mesmo pelos economistas mais conservadores”, diz.
Proposta de um novo regime fiscal e monetário
Como alternativa ao atual modelo, o ex-diretor do Banco Central sugere a criação de um planejamento de longo prazo, abrangendo um horizonte de quatro a cinco anos, com metas combinadas para inflação e juros. “As metas de inflação seriam anunciadas em conjunto com metas para a taxa básica de juros. O BC se comprometeria a manter a taxa básica num intervalo entre a meta de inflação, 3%, e taxa de crescimento nominal potencial”, explicou. Por fim, o autor destaca que a transição para juros menores exigirá atenção ao mercado de câmbio para evitar volatilidade excessiva no valor do real, ressaltando que o país possui os recursos necessários para eventuais intervenções. “Com reservas internacionais de mais de US$ 350 bilhões, o BC tem munição de sobra para isso”, escreveu.